

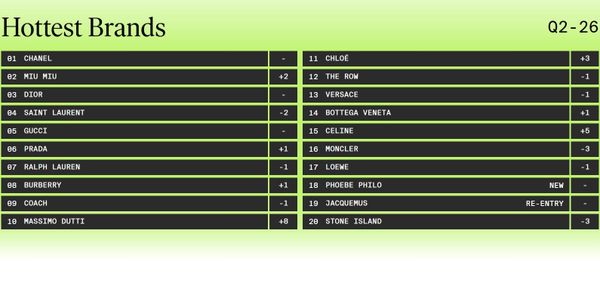
E' uscito all'inizio di agosto il Lyst Index relativo al secondo trimestre del 2026. Si tratta di una classifica che la nota piattaforma inglese di vendita on-line realizza e pubblica sulla base delle interazioni registrate sul proprio sito. Niente di troppo scientifico. Ha un taglio decisamente commerciale, ovvero non tiene conto dei dati di bilancio o delle performance andamenti finanziarie. Niente di oggettivo ma tutt'altro che irrilevante perché non solo si basa su un campione di mercato piuttosto ampio e internazionale. Ma anche perché ha la capacità di intercettare gli orientamenti di un pubblico giovane, ambizioso e con le antenne particolarmente sensibili. Il Lyst Index piuttosto che fotografare ciò che è, potrebbe avere il merito di cogliere ciò che sarà, magari a breve, ma comunque in una prospettiva di futuro. Cioè, rileva l'interesse crescente o calante intorno a un marchio, il suo appeal e la sua rilevanza, che prima o poi si trasformeranno in una spinta all'acquisto. O, al contrario, in un sentimento di progressivo disinteresse.
In termini generali la classifica non sorprende, anche perché ricalca, a grandi linee, quella relativa al trimestre precedente. Al vertice ci sono i soliti, seppure con qualche cambio di poltrona. Chanel resta al primo posto e Dior al terzo. Miu Miu si scambia la posizione con Saint Laurent: il marchio italiano guadagna il secondo posto, quello francese scivola al quarto. Gucci mantiene il quinto e Prada e Ralph Lauren si danno il cambio, piazzandosi rispettivamente al sesto e al settimo. Piuttosto che la posizione in sé, appare rilevante il modo con cui è stata conquistata o mantenuta. Tutto sembra ruotare intorno allo sviluppo e alla diffusione dei pezzi piccoli, facilmente accessibili: occhiali, piccola pelletteria, profumi, scarpe in co-brandig con aziende sportive. Chi non è ancora dotato di questo grado spinto di articolazione ha meno chance di interagire con la generazione Z, quella che ancora spende poco ma che tuttavia determina la base decisiva di consenso. Soprattutto in una stagione come quella estiva in cui i capi importanti sono fuori luogo o comunque meno essenziali.
Almeno tre gli elementi che saltano agli occhi in un esame più attento della classifica. Il primo è il balzo in avanti della Massimo Dutti che ha guadagnato l'ultimo posto della top-ten facendo tra l'altro uscire di scena la rivale Cos. Questa affermazione denota la crescita di importanza che stanno assumendo i retailer più storici. Se una volta occupavano la fascia medio bassa del mercato, adesso stanno incalzando lo spazio del cosiddetto "contemporary", con un tasso crescente di design, con un percepito in progressiva ascesa, con un'esperienza di negozio fisico sempre più assimilabile a quella che offrono le case di lusso. Il fatto, poi, che Dutti abbia soppiantato Cos potrebbe essere riconducibile al diverso impegno che le aziende madri stanno mettendo sul fronte della comunicazione. Il colosso spagnolo ha inanellato una serie di operazioni ad altissima visibilità: dalla finale del Superbowl, alle collaborazioni con Galliano per finire, si dice, con la sponsorizzazione ufficiosa del prossimo Met Gala. Inditex emerge tra i marchi di lusso perché come tali ha iniziato a pensare e a muoversi, a differenza dell'azienda svedese che resta ancorata - fino a esserne quasi paralizzata - a una visione molto sociale del prodotto e del mercato.
L'altro elemento rilevante è la pessima performance dei marchi Moncler-Stone Island. E' un dato che contrasta nettamente con quello economico-finanziario: il gruppo italiano ha archiviato il primo semestre con una crescita a due cifre, cosa abbastanza rara nel segmento lusso. Sull'andamento nella classifica Lyst, evidentemente pesa la connotazione fortemente invernale dei due marchi, legati il primo al tema piumino, il secondo alla giubbotteria e alla maglieria importante. Logico che con una stagione come quella che abbiamo vissuto - con temperature record in tutto l'emisfero boreale - pochi siano andati a cliccare su prodotti che fanno sudare al solo pensiero. Una debolezza che tuttavia potrebbe rivelarsi, prospetticamente, un punto di forza: sono tra i marchi con il più ampio potenziale di crescita e diversificazione presenti sul mercato.
Infine, colpisce la comparsa in classifica di un marchio come Phoebe Philo, che al momento si regge su una distribuzione piuttosto rarefatta e limitata a pochissimi spazi fisici. I quaranta milioni di fatturato del 2025 non sono pochi ma sono quasi niente in confronto a quello di tutti gli altri brand presenti in classifica. C'è, evidentemente, una dicotomia molto forte tra il peso e la rilevanza culturale e l'oggettivo dimensionamento. Questo iato sta emergendo su vari fronti ed è frutto in larga parte della digitalizzazione della comunicazione. Non sono sempre i grandi a produrre gli oggetti più belli. O i contenuti migliori e più penetranti. Tuttavia, in questo caso c'è anche il peso di una stilista che ha attraversato il mondo del lusso lasciando una traccia profonda e indelebile, con un seguito di appassionati che comprano, scrivono e dichiarano. Una vasta area di consenso che si è riunita intorno a quella che oggi è la voce più autorevole del minimalismo creativo. Il consenso di oggi, almeno in teoria, dovrebbe essere il fatturato di domani.
